Domain beweissicherungsdienst.de kaufen?
Wir ziehen mit dem Projekt
beweissicherungsdienst.de um.
Sind Sie am Kauf der Domain
beweissicherungsdienst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beweissicherungsdienst.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
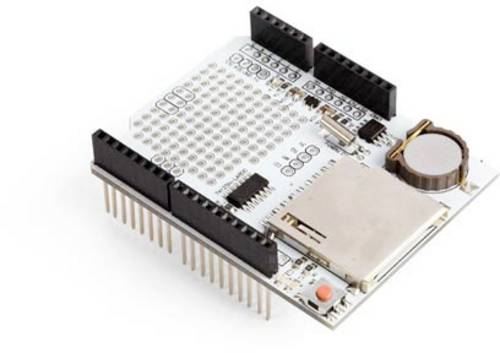
Whadda WPSH202 Arduino-kompatible Daten-Protokollierung des ProtokollsArduino-kompatible Datenprotokollierschild speziell für Arduino konzipiert. Unterstützt FAT16- oder FAT32-Kartenformate. Echtzeituhrmodul hält die Zeit, auch wenn der Arduino ausgeschaltet ist.8,71 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Microsoft Exchange Online Archivierung (NCE)Microsoft führt neue Exchange Online Archiv-Funktionen für NCE ein Der Exchange Online Archive Dienst von Microsoft erhält bedeutende Neuerungen im Rahmen des New Commerce Experience (NCE) Modells. Als cloudbasierte Archivierungslösung auf Unternehmensniveau unterstützt Exchange Online Archivierung Organisationen effektiv bei Compliance-, gesetzlichen und eDiscovery-Anforderungen. Unternehmen profitieren insbesondere von der unbegrenzten Archivierung und den In-Place Hold Funktionen, die es ermöglichen, alle regulatorischen Vorgaben zu erfüllen. Zusätzlich bietet Microsoft Exchange Online Archive eine automatisch erweiterte Archivierung, die mehr Speicherplatz in Archivpostfächern bis zu einem Maximum von 1,5 TB bereitstellt. Diese leistungsstarke Lösung ist über verschiedene Pläne verfügbar, darunter Exchange Online Plan 1, Microsoft 365 Business Basic & Standard und Office 365 E...37,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Microsoft Exchange Online ArchivierungMicrosoft Exchange Online Archivierung: Produktbeschreibung und Systemanforderungen Microsoft Exchange Online Archivierung: Produktbeschreibung und Systemanforderungen Über Microsoft Exchange Online Archivierung Microsoft Exchange Online Archivierung ist eine leistungsstarke Lösung, die Unternehmen dabei unterstützt, E-Mails und andere Kommunikationsdaten effizient zu archivieren und zu verwalten. Diese cloudbasierte Archivierungslösung bietet eine sichere und zuverlässige Möglichkeit, wichtige Geschäftsdaten aufzubewahren und gleichzeitig die Compliance-Anforderungen zu erfüllen. Hauptmerkmale von Microsoft Exchange Online Archivierung Effiziente Archivierung: Automatisierte Archivierung von E-Mails und Anhängen, um Speicherplatz zu sparen und die Leistung des Postfachs zu verbessern. Such- und Wiederherstellungsfunktionen: Schnelles Auffinden und Wiederherstellen von archivierten Da...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Whadda WPSH202 Arduino-kompatible Daten-Protokollierung des ProtokollsArduino-kompatible Datenprotokollierschild speziell für Arduino konzipiert. Unterstützt FAT16- oder FAT32-Kartenformate. Echtzeituhrmodul hält die Zeit, auch wenn der Arduino ausgeschaltet ist.8,71 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Microsoft Exchange Online Archivierung (NCE)Microsoft führt neue Exchange Online Archiv-Funktionen für NCE ein Der Exchange Online Archive Dienst von Microsoft erhält bedeutende Neuerungen im Rahmen des New Commerce Experience (NCE) Modells. Als cloudbasierte Archivierungslösung auf Unternehmensniveau unterstützt Exchange Online Archivierung Organisationen effektiv bei Compliance-, gesetzlichen und eDiscovery-Anforderungen. Unternehmen profitieren insbesondere von der unbegrenzten Archivierung und den In-Place Hold Funktionen, die es ermöglichen, alle regulatorischen Vorgaben zu erfüllen. Zusätzlich bietet Microsoft Exchange Online Archive eine automatisch erweiterte Archivierung, die mehr Speicherplatz in Archivpostfächern bis zu einem Maximum von 1,5 TB bereitstellt. Diese leistungsstarke Lösung ist über verschiedene Pläne verfügbar, darunter Exchange Online Plan 1, Microsoft 365 Business Basic & Standard und Office 365 E...37,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Candida Test – Darm-Hefepilze NachweisDer Candida Test Hefepilze wie Candida albicans gehören bei den meisten Menschen in geringen Mengen zur natürlichen Flora von Darm und Schleimhäuten. Gerät dieses Gleichgewicht aus der Balance, können sich Candida-Hefen stärker vermehren und mit verschiedenen Beschwerden einhergehen. Dieser Test gibt dir Klarheit über eine mögliche Überbesiedelung, ganz einfach über eine Urin-Probe – diskret zu Hause durchführbar, ausgewertet im deutschen Partnerlabor. Der Test kann bei Blähungen, Völlegefühl, Magenschmerzen, Verstopfung oder Durchfall, Nahrungsunverträglichkeiten, Sodbrennen, Kopfschmerzen, Gelenkbeschwerden, verstärktem Appetit auf Süßes, wiederkehrender Erschöpfung oder anderen Hinweisen auf eine gestörte Darmflora sinnvoll sein. Candida albicans: Ursachen, Risikofaktoren und mögliche Beschwerden Candida albicans kommt natürlicherweise unter anderem im Verdauungstrakt sowie auf den Schleimhäuten von Mund, Rachen und Genitalbereich vor. Ist das Immunsystem geschwächt oder die natürliche bakterielle Flora gestört, können sich Candida-Hefen stärker vermehren. Je nach betroffenem Körperbereich können beispielsweise Beschwerden im Darm, Mund- und Rachenraum, Genitalbereich oder auf der Haut auftreten. Eine übermäßige Vermehrung kann unter anderem durch die Einnahme von Antibiotika, Kortisonpräparaten, Zytostatika oder Immunsuppressiva, durch orale Verhütungsmittel, Chemotherapie, Diabetes, Operationen oder ein geschwächtes Immunsystem begünstigt werden. Auch eine zuckerreiche Ernährung mit vielen Süßigkeiten, Weißmehlprodukten und raffinierten Kohlenhydraten sowie hoher Alkoholkonsum und Stress können das Wachstum fördern. Ein enger Kontakt zu Menschen mit einer Candida-Überbesiedelung kann eine Übertragung ebenfalls begünstigen, insbesondere bei geschwächter Abwehr. Mögliche Beschwerden reichen von Blähungen, Völlegefühl, Verstopfung oder Durchfall über Sodbrennen und Nahrungsunverträglichkeiten bis hin zu Müdigkeit und Stimmungsschwankungen. Welche Symptome auftreten, hängt unter anderem davon ab, welcher Körperbereich betroffen ist. Das wird analysiert aus dem Urin: D-Arabinitol (Stoffwechselprodukt verschiedener Candida-Spezies, Marker für Hefewachstum im Dünndarm) D-Arabinitol: Was der Wert über Candida aussagen kann D-Arabinitol ist ein Stoffwechselprodukt verschiedener Candida-Spezies. Vermehren sich Candida-Hefen verstärkt, können die D-Arabinitol-Werte im Blut und Urin ansteigen. Der Wert dient daher als indirekter Marker für erhöhtes Hefewachstum und kann Hinweise auf eine Candida-Belastung geben. Eine Bestimmung kann insbesondere bei Verdauungsbeschwerden, starken oder wiederkehrenden Genitalmykosen sowie bei erhöhten Candida-Konzentrationen im Stuhl oder auf den Schleimhäuten von Mund und Rachen sinnvoll sein. Auch bei einem geschwächten Immunsystem, Diabetes, Tumorerkrankungen, entzündlichen Darmerkrankungen oder während beziehungsweise nach der Einnahme von Zytostatika, Immunsuppressiva oder Breitbandantibiotika kann der Test zur weiteren Abklärung eingesetzt werden. Um auch direkt deinen Darm zu überprüfen, schau dir unsere Darm-Tests an. Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 10 bis 14 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, ob dein Wert im Normbereich liegt oder Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.48,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Historische AuthentizitätHandbuch Historische Authentizität , Von »Digitalität« bis »Heimat«, von »Fake« bis »Industriekultur« - ein außergewöhnliches Handbuch. Authentizität stellt einen Schlüsselbegriff der Geschichts- und Erinnerungskultur am Übergang zum 21. Jahrhundert dar. Das interdisziplinäre Handbuch "Historische Authentizität" erschließt die Vielgestalt des Begriffs und seiner Verwendungsweisen in unterschiedlichen wissenschaftlichen, musealen und geschichtskulturellen Kontexten. Konzipiert als ein semantisches Netz, sucht das Handbuch die Problematik und Wirkungsmacht ebenso wie die Faszinationskraft historischer Authentizität zu erklären. Mit ca. 70 Beiträgen, u.a. über "Autorschaft und Autorisierung" (Michael Wetzel), "Denkmalpflege" (Ingrid Scheurmann), "Digitalität" (Andreas Fickers), "Fake" (Martin Doll), "Fälschung" (Thomas Eser), "Geschichtsmarketing" (Manfred Grieger), "Heimat und Fremde" (Maren Möhring), "Industriekultur" (Michael Farrenkopf u. Torsten Meyer); "Karten" (Peter Haslinger) "Meisterwerk" (Heike Zech), "Museum" (Thomas Thiemeyer), "Patina" (Oliver Mack), Provenienzforschung (Ulrike Schmiegelt-Rietig), "Rekonstruktion" (Arnold Bartetzky), "Sakralisierung" (Johannes Paulmann); "Substitute" (Markus Walz), "Typus, Art und Gattng" (Willi Xylander) und "Zeitschichten" (Achim Landwehr). , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20220810, Produktform: Leinen, Titel der Reihe: Wert der Vergangenheit##, Redaktion: Sabrow, Martin~Saupe, Achim, Seitenzahl/Blattzahl: 592, Abbildungen: mit 6 farb. Abbildungen, Themenüberschrift: HISTORY / Reference, Keyword: 21. Jahrhundert; Authentizität; Autorisierung; Autorschaft; Begriff; Denkmalpflege; Digitalität; Erinnerung; Erinnerungskultur; Fake; Fälschung; Geschichts; Geschichtskultur; Geschichtsmarketing; Geschichtswissenschaft; Heimat und Fremde; Kultur; Meisterwerk; Museum; Patina; Provenienzforschung; Rekonstruktion; Substitute; Verwendung; Wissenschaft; interdisziplinär, Fachschema: Authentizität~Geschichtswissenschaft, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte allgemein und Weltgeschichte~Nachschlagewerke, Zeitraum: Ur- und Frühgeschichte~Vorzeit, Frühgeschichte vor Christi Geburt~Christi Geburt bis 1500 nach Chr.~1500 bis heute, Warengruppe: HC/Geschichte/Allgemeines/Lexika, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 246, Breite: 183, Höhe: 46, Gewicht: 1228, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 282082242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.